美联储按兵不动,宣布重磅改革:明年起减少议息频次!
2026-10-29 / 捷汇通
真正的“重头戏”在记者会环节。主席沃什宣布,美联储每年仍将举行8次货币政策会议,但从2027年起,其中一次会议只讨论“广泛的货币政策战略”,不再对利率投票,也不发声明;到2028年,这类“只谈战略、不碰利率”的会议将增至两次,真正设定利率的会议降至六次。
换句话说,美联储正式利率决策的“议息窗口”在收缩。部分会议将从短期的利率投票场景,转向更长期的政策框架讨论。沃什的理由是:每年八次会仍合适,但决策者需要跳出短期利率纠结,留时间思考长期战略。
沃什对加息路径的态度也延续其一贯风格:不预设,不预告,不给前瞻指引。他在发布会上重申“不要预设会议结果”,除非出现危机等紧急情况,他并不认同提前向市场释放政策信号的做法。但美联储内部并不缺反对声,有同僚公开反驳称,央行如果刻意保持沉默,并不会让市场更聚焦于数据,只会制造更大的“猜测与噪音”。
除了内部,市场也未必完全买账。WisdomTree投资策略主管凯文·弗兰纳根在决议后直白发问:“如果其中一次会议不发布公开声明,那为什么还要一年开八次会? ”他担心,正式利率决议窗口减少,会让政策调整时点更难预判,放大市场波动。
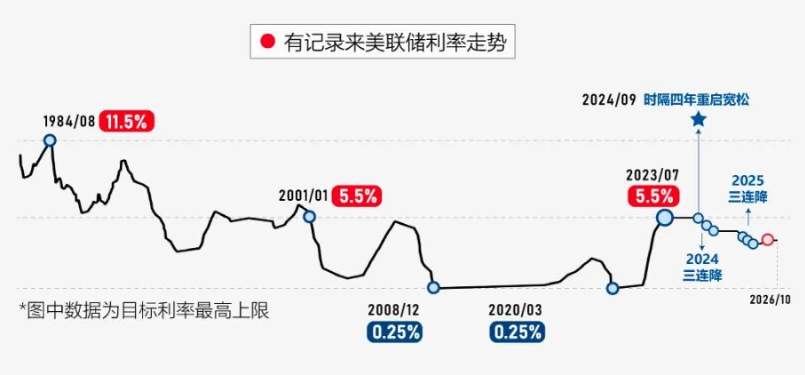
经济基本面也给这场改革添了一层微妙底色。美联储声明将经济评估从“稳健”上调至“强劲”,但通胀仍在3.7%左右,距离2%目标不远不近;就业市场则是“低裁员、低招聘”的胶着状态。一边经济不弱、通胀不低,另一边按兵不动又给会议机制“动刀”,这一组合本身耐人寻味。
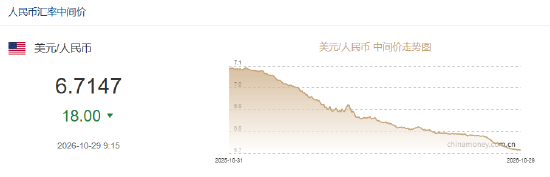
对人民币而言,这场改革对汇率的影响不在今天,而在明年秋天落地之后。当前美元兑人民币在岸即期汇率围绕6.66波动,10月29日人民币中间价报6.7147,上调18点,升值至2023年2月2日以来最高。支撑这一位置的主要不是中美利差,而是境内企业结汇盘:前三季度结售汇顺差3941亿美元,9月结汇率升至65.3%,“人民币升值预期——结汇增加——美元供给上升——人民币进一步升值”的正向反馈仍在运转。
但沃什改革让美元利率路径变得更难提前定价:决议频次减少、战略会议不产利率决议,市场从美联储官方渠道拿到的“可定价信息”变少,两次决议间隔拉长,单次决议的“跳空”风险放大。反映到汇率上,定价会更依赖高频数据和预期博弈,人民币中期波动来源会从“利差方向是否收窄”,部分转向“美元端的不确定性有多大”。
对进出口企业和美元敞口持有者来说,汇率风险管理需要从“猜方向”转向“管波动”;普通换汇需求短期仍相对友好,但不宜把“人民币单边升值”当作跨年度线性假设。建议外贸企业近期多关注汇率走势,逢高结汇。如需办理美元收结汇业务,欢迎随时咨询专业跨境结算平台——捷汇通!
精选文章


