美联储3年来首次加息,美元冲上100关口,卖家注意把握结汇窗口!
2026-09-17 / 捷汇通
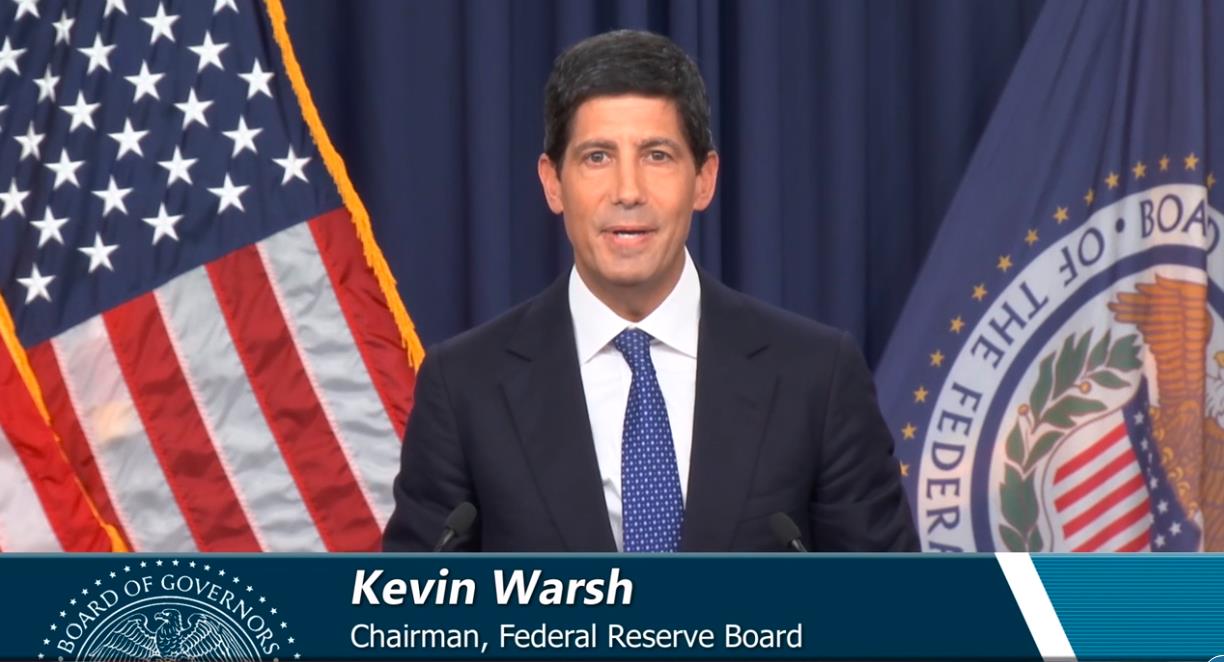
北京时间9月17日凌晨,美联储以12票赞成、0票反对全票通过加息25个基点,将联邦基金利率目标区间上调至3.75%—4.00%,这是2023年7月以来首次加息,也是沃什今年5月出任美联储主席后的首次政策转向。
点阵图显示,19名官员中有16人认为今年还应再次加息,利率预测中值从3.8%上调至4.1%,年内至少还有一次加息基本已是明牌。消息公布后,美股、美债应声下跌,美元指数重新站上100大关。
加息决议公布后,市场避险情绪明显升温。美股三大指数全线收跌,10年期美债收益率随之走高,重返5%以上,汇率市场方面,离岸人民币兑美元在决议公布时一度刷新日高,随后快速回撤,纽约尾盘报6.7125元,日内整体交投于6.7037—6.7142元区间,呈现冲高回落走势。
加息落地了,但接下来才是关键。
对做外贸和跨境电商的朋友来说,真正需要回答的问题不是“美联储加没加”,而是——美元还能涨多久?人民币会不会贬?我手里的美元该什么时候结?
今天这篇,捷汇通给各位拆透。
一、美元指数站上100,还能走多远
先给结论:美元短期有支撑,但中长期不宜过度看多。
为什么这么说?三个逻辑。
第一,市场已经把加息定价得很充分了。加息落地本身带来的增量利好有限,美元指数能否有效突破并站稳100,核心取决于点阵图释放的信号是“持续加息周期”还是“加一次就结束”。目前点阵图给了16票支持年内再加息,信号偏鹰,这是美元短期走强的底气。
第二,历史经验告诉我们,首次加息后美元不一定持续走强。回顾自1994年以来六次类似紧缩周期,不难发现即便短期收益率持续攀升,美元指数在多次情况下依然走软。特别是在1994年和1999年这两个与当前最相似的周期中——美联储都是在利率接近中性区间时开始收紧——美元走势并不乐观。有机构统计,在预防型加息周期中,美元指数平均下跌3.5%。
第三,美国自身的财政隐忧正在成为美元的结构性弱点。联邦财政赤字逼近2万亿美元,国债利息支出首次突破1万亿美元,长端美债已经开始为债务螺旋风险定价。这意味着,即便短端利率被加息推高,长端利率和美元信用之间的裂痕也会限制美元的上行空间。
操作建议(仅供参考): 美元短期(1-3个月)大概率在99-101区间偏强运行,但不要押注美元单边大涨。如果手里有美元应收款,在美元指数接近100-101时,是分批结汇的好窗口。
二、人民币为何比你想的更“扛打”
很多外贸朋友一听到美联储加息,第一反应就是“人民币要贬了”。但今年的实际情况可能让你意外。
2026年以来,人民币对美元不贬反升。截至年中,在岸人民币从年初的6.98附近升至6.79,累计升值约2.9%,走出了一波少有的“美元强、人民币也强”的双强格局。9月以来,人民币中间价报6.7743,创2023年2月以来新高。
背后的支撑力来自哪里?
贸易顺差是最大的底气。1-8月累计贸易差额8055亿美元,创历史同期新高。8月出口同比增速25%,其中机电产品贡献了大部分增量。强劲的出口意味着源源不断的结汇需求,这是人民币最坚实的底部支撑。
中美利差倒挂虽深,但实际利率差有限。中美10年期实际利率差仅约-150bp,远小于名义利差,这意味着利差对人民币的压制并没有表面看起来那么大。
简单说,人民币不具备大幅贬值的基础,央行有明确的政策工具和意愿维护汇率平稳。但短期美元走强,美元兑人民币确实有向上试探的空间。对未结汇的企业,这是一个可以关注的窗口;对已结汇的企业,也不必因此打乱节奏。
三、汇率走势:短期偏强,中期温和
短期看(1—2周):美元加息的情绪冲击尚未完全消化。 美元指数突破100后可能还有惯性上冲空间,美元兑人民币短线有望测试6.75—6.78区域。但结汇需求的持续释放和央行中间价的“稳中有升、双向波动”信号,决定了人民币大幅回撤的概率不高。短线大概率在6.70—6.78区间震荡。
中期看(Q4至明年一季度):人民币温和升值仍是主基调。东吴证券判断,2026年Q4人民币或在温和升值基调下围绕6.60—6.75中枢双向波动;至2027年3月末,中性情形有望运行至6.63,乐观情形或触及6.58。
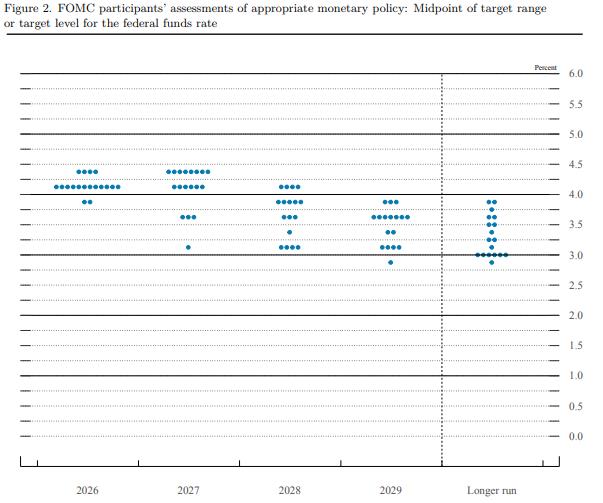
美联储这次加息,短期对美元有提振,但中长期的不确定性更大。点阵图的鹰派信号能撑住美元一阵子,但美国财政赤字、债务螺旋和全球去美元化趋势这些结构性问题不会因为一次加息就消失。
对做外贸和跨境电商的卖家来说,重要的是让汇率服务于经营,而不是让经营被汇率牵着走。汇率涨跌我们控制不了,但什么时候结汇、用什么方式结汇,主动权在你手里。提前规划结汇策略,远比被动接受汇率波动要好。各位跨境卖家,如需办理美元收结汇业务,欢迎随时咨询专业跨境结算平台——捷汇通!
精选文章


